
Halo semuanya.
Ini Enta.
Mulai minggu ini aku bakal dinas ke luar kota, hehe
Pekerjaan di Wilayah Tokai kurang memuaskan, adakah lowongan pekerjaan sebagai pembaca berita?
Tolong beri saya pekerjaan!!
Kami siap melayani di mana saja! (Serahkan saja kepada kami untuk perancangan, pelaksanaan, pengawasan proyek, dan perubahan desain!)
Pada bagian pertama, saya membandingkan upah minimum, upah harian, dan gaji tahunan di CCUS, lalu menulis tentang gaji para pekerja terampil.
Kali ini, kita akan membahas berapa besar omzet yang dibutuhkan perusahaan untuk membayar gaji tersebut.
Ada 10 pengrajin dengan penghasilan tahunan sebesar 4 juta yen.
Jika hanya gaji saja, jumlahnya mencapai 40 juta yen per tahun.
Namun, untuk pergi ke lokasi tersebut, saya membutuhkan mobil.
Untuk melakukan penyemprotan, diperlukan mesin. Selang dan solar juga diperlukan.
Meskipun gaji sudah disiapkan, pekerjaan penyemprotan belum juga dimulai, hehe.
Oleh karena itu, kali ini saya akan mengasumsikan adanya satu perusahaan kontraktor yang memiliki mesin penyemprot dan kendaraan sendiri, lalu menyusun daftar biayanya.
Kalau saya sebutkan jumlahnya terlebih dahulu,Berdasarkan ketentuan kali ini, omzet tahunannya sekitar 100 juta yen.
Ini adalah batas minimum.
Gajinya 40 juta yen, tapi kenapa sampai butuh sebanyak itu?
Mari kita perhatikan dengan saksama uang yang ada selama periode tersebut.
10 orang pekerja terampil. Pertama-tama, mari kita bahas gaji dan beban perusahaan
Perusahaan yang akan kita bahas kali ini kurang lebih seperti ini.
| Butir | Syarat kali ini |
|---|---|
| Pengrajin | 10 orang, dengan pendapatan tahunan rata-rata 4 juta yen |
| Presiden Perusahaan | Selain para pengrajin, ada 1 orang yang menerima gaji direksi sebesar 6 juta yen per tahun |
| Bahan konstruksi | Pembayaran. Tidak ada biaya pembelian bahan |
| Peralatan penyemprot lengkap | 8 juta yen × 2 set |
| HiAce | 5 juta yen × 4 unit |
| Truk 4 ton | 13 juta yen × 1 unit |
| Urusan administrasi | Ditangani oleh presiden perusahaan dan pihak eksternal |
Selanjutnya,Ini adalah perkiraan biaya yang disusun berdasarkan perusahaan ini.
Ini bukan rata-rata industri, juga bukan laporan keuangan perusahaan kami, hehe.
Penghasilan tahunan sebesar 4 juta yen dihitung berdasarkan total gaji bruto, termasuk bonus, berbagai tunjangan, dan upah lembur, sebelum dipotong pajak dan sebagainya.
Biaya peralatan, pendapatan, dan biaya operasional disesuaikan dengan nilai sebelum pajak.
Pertama, gaji. Kemudian ditambahkan premi asuransi yang ditanggung perusahaan, dan sebagainya.
| Biaya yang dikeluarkan untuk orang | Setahun |
|---|---|
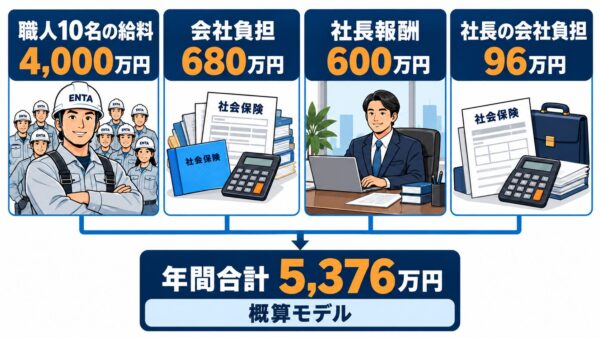
| Gaji 10 pekerja terampil | 40 juta yen |
| Jaminan sosial pekerja dan sejenisnya · Beban perusahaan | 6,8 juta yen |
| Gaji Direksi Presiden Perusahaan | 6 juta yen |
| Jaminan Sosial Presiden Perusahaan dan Beban Perusahaan | 960.000 yen |
| Jumlah | 53,76 juta yen |
Beban perusahaan untuk saat ini ditetapkan sementara sebesar 17% dari gaji para pekerja terampil dan 16% dari remunerasi presiden perusahaan.
Pada kenyataannya, hal ini bervariasi tergantung pada penyedia asuransi dan usia, sehingga tidak menggunakan tarif tetap yang ditetapkan undang-undang.
Sebagai informasi, menurut data Kementerian Kesehatan, Tenaga Kerja, dan Kesejahteraan, beban perusahaan untuk asuransi ketenagakerjaan pada proyek konstruksi tahun fiskal 2026 adalah sebesar 1,05%.
Angka ini sudah termasuk dalam 17% di atas. [Dokumen Kementerian Kesehatan, Tenaga Kerja, dan Kesejahteraan]
Selain bagian yang dipotong dari slip gaji untuk diri sendiri,Perusahaan juga menanggung sebagian biayanyaJadi begitulah.
Artinya, untuk asuransi sosial, perusahaan menanggung bagian karyawan sebesar jumlah yang dipotong dari gaji karyawan tersebut! (Ini penting)
Lalu, gaji presiden perusahaan juga sudah dimasukkan.
Soalnya, kalau perusahaan tetap bisa berjalan meski perhitungan ini dinolkan, orang bakal bertanya, “Lalu, dari mana presiden perusahaan itu mencari nafkah?” w
Dengan gaji pekerja terampil sebesar 40 juta yen, biaya tenaga kerja mencapai 53,76 juta yen. Belum termasuk biaya kendaraan maupun mesin.
Mesin penyemprot, HiAce, selang. Tidak cukup hanya dengan memilikinya saja
Selanjutnya, mesin dan mobil.
2 set peralatan penyemprot, 4 unit HiAce, dan 1 unit truk 4 ton.
Jika jumlah total pembelian yang dilakukan kali ini dijumlahkan, totalnya menjadi 49 juta yen.
Namun, bukan berarti saya membeli 49 juta yen setiap tahun.
Karena akan digunakan selama beberapa tahun, jumlah pembelian dibagi berdasarkan jumlah tahun tersebut untuk mendapatkan biaya tahunan. Inilah konsep penyusutan yang digunakan kali ini.
| Peralatan | Total nilai pembelian | Jumlah tahun yang digunakan dalam perhitungan | Biaya penyusutan tahunan |
|---|---|---|---|
| Peralatan penyemprot lengkap · 2 set | 16 juta yen | 7 tahun | Sekitar 2.286.000 yen |
| 4 unit HiAce | 20 juta yen | 5 tahun | 4 juta yen |
| 1 unit truk 4 ton | 13 juta yen | 7 tahun | Sekitar 1.857.000 yen |
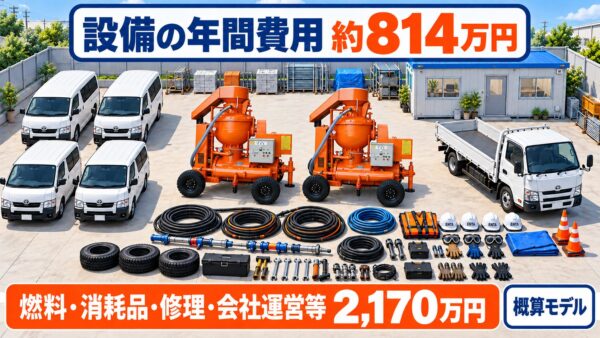
| Jumlah | 49 juta yen | — | Sekitar 8.143.000 yen |
Pada perhitungan kali ini, nilai tersebut dibagi secara merata berdasarkan jangka waktu yang ditentukan, dan nilai yang tersisa pada akhir periode dianggap nol. Tabel ini bukan dimaksudkan untuk menjelaskan masa manfaat untuk keperluan perpajakan.
Hanya dengan ini saja, jumlahnya mencapai sekitar 8,14 juta yen per tahun.
Selain itu, mesin yang saya beli tidak bisa beroperasi jika tidak diisi dengan solar.
Ban dan oli mobil diganti. Selang dan gasket diganti baru.
Anda harus mengeluarkan biaya untuk membeli mesin dan biaya untuk terus menggunakannya.
Mulai dari barang habis pakai hingga perlengkapan kantor, coba keluarkan semuanya sekaligus
Jika hanya dicantumkan sebagai “biaya-biaya lain-lain”, rinciannya tidak akan terlihat, jadi kali ini saya akan menjabarkannya secara terperinci.
Ini adalah anggaran tahunan yang disusun untuk perusahaan yang sebagian besar mengerjakan proyek konstruksi di daerah setempat, namun juga melakukan beberapa perjalanan dinas. Jumlah ini bukanlah angka yang diperoleh berdasarkan data konsumsi bahan bakar atau riwayat perbaikan, melainkan perkiraan kasar untuk keperluan perbandingan.
| Butir | Isi・Cara Penempatan | Anggaran tahunan |
|---|---|---|
| Bahan bakar kendaraan | Total 5 unit sebesar 150.000 yen per bulan | 1,8 juta yen |
| Bahan bakar mesin | Total 2 set sebesar 200.000 yen per bulan | 2,4 juta yen |
| Suku cadang yang mudah aus dan perkakas | Selang, nosel, sambungan, segel, dan sebagainya | 1,8 juta yen |
| Perbaikan dan Pemeriksaan Mesin | Biaya perawatan selain suku cadang yang mudah aus di atas | 1 juta yen |
| Perawatan kendaraan | Perawatan inspeksi kendaraan, ban, oli, perbaikan | 1,2 juta yen |
| Asuransi dan Pajak Kendaraan | Asuransi sukarela, asuransi wajib, pajak kendaraan bermotor, dll. | 900.000 yen |
| Asuransi lainnya | Asuransi mesin, ganti rugi kontraktor, tambahan asuransi kecelakaan kerja, dll. | 800.000 yen |
| Jalan Tol, Parkir, Pengangkutan | Biaya transportasi dan pengiriman selain bahan bakar | 1,2 juta yen |
| Pengolahan Sampah dan Kebersihan | Selang bekas, minyak, dan sejenisnya yang menjadi tanggung jawab perusahaan | 400.000 yen |
| Pakaian Kerja dan Perlengkapan Keselamatan | Helm, alat pengaman jatuh, sepatu, sarung tangan, dan sebagainya | 800.000 yen |
| Pendidikan, Kualifikasi, dan Pemeriksaan Kesehatan | Pelatihan, perpanjangan sertifikasi, pemeriksaan kesehatan | 600.000 yen |
| Program Asuransi Pensiun dan sejenisnya | Anggaran iuran yang ditanggung perusahaan | 800.000 yen |
| Perjalanan dinas dan penginapan | Bagian yang ditanggung perusahaan yang tidak tumpang tindih dengan tunjangan gaji | 1,2 juta yen |
| Kantor, gudang, dan tempat penyimpanan | Total 200.000 yen per bulan | 2,4 juta yen |
| Biaya air, listrik, dan gas | 50.000 yen per bulan | 600.000 yen |
| Telekomunikasi dan TI | Telepon, internet, perangkat komputer, dan perangkat lunak | 600.000 yen |
| Konsultan Pajak, Konsultan Ketenagakerjaan, dan lain-lain | Penasihat, Laporan Keuangan, Prosedur Ketenagakerjaan | 800.000 yen |
| Biaya Administrasi dan Pemasaran | Alat tulis, pengiriman surat, iuran keanggotaan, kegiatan pemasaran, dan sebagainya | 400.000 yen |
| Bunga yang dibayarkan dan biaya keuangan | Ditempatkan sementara karena syarat pinjaman belum jelas | 600.000 yen |
| Pengalihdayaan Tugas Administrasi | 100.000 yen per bulan. Terpisah dari honorarium untuk akuntan pajak dan sebagainya | 1,2 juta yen |
| Pajak dan Retribusi Lainnya | Anggaran untuk bea materai, pajak aset yang dapat disusutkan, dan sebagainya | 200.000 yen |
| Jumlah | 21,7 juta yen |
Tabelnya memang panjang, tetapi jumlahnya mencapai 21,7 juta yen per tahun. (Ini hanyalah perkiraan)
Meskipun bahan-bahannya disediakan, kami tidak menetapkan bahwa selang juga disertakan secara gratis. Soalnya, kami juga butuh tempat penyimpanan di perusahaan dan asuransi kendaraan.
Tentu saja, bagian yang diberikan oleh kontraktor utama, seperti dana pensiun bersama, tidak akan dimasukkan ke dalam beban perusahaan.
Untuk perancah berskala besar, pengangkutan beban berat, pengamanan, tenaga bantuan dari pihak luar, dan akomodasi jangka panjang, hal tersebut akan diatur oleh kontraktor utama atau dibuat penawaran harga terpisah; sedangkan untuk lokasi kerja yang biayanya ditanggung oleh perusahaan kami sendiri, biaya tersebut akan ditambahkan.
Harus dipandang terpisah dari “biaya yang diperlukan sebesar 48%” yang ditetapkan oleh Kementerian Tanah, Infrastruktur, Transportasi, dan Pariwisata
Dalam dokumen yang dipublikasikan oleh Kementerian Tanah, Infrastruktur, Transportasi, dan Pariwisata juga tercantum angka acuan bahwa biaya yang diperlukan sehubungan dengan ketenagakerjaan mencapai 48 persen dari upah.
Ini berkaitan dengan biaya tunjangan wajib, biaya manajemen ketenagakerjaan, biaya manajemen keselamatan, biaya asrama, dan sebagainya. [Kementerian Tanah, Infrastruktur, Transportasi, dan Pariwisata · Materi Penjelasan]
Namun, angka 48% ini bukanlah rasio biaya keseluruhan perusahaan.
Nilai ini dianggap sebagai nilai acuan yang dapat bervariasi tergantung pada jenis pekerjaan dan skala proyek. [Dokumen untuk Tahun Reiwa 8]
Karena kali ini kami memiliki mesin dan kendaraan sendiri, kami memuatnya satu per satu.
Kami belum menghitung penambahan 48% ke dalam biaya yang telah dikeluarkan sejauh ini.
Yang dimaksud Kementerian Perhubungan dan Infrastruktur adalah bahwa untuk mempekerjakan dan mempertahankan seorang pekerja terampil, diperlukan biaya sebesar 48 persen dari tarif per orang.
Bagaimana cara melunasi semuanya sambil tetap menyisakan laba sebesar 10–20 persen?
Jumlahkan semua yang ada di sini.
| Biaya tahunan | Jumlah |
|---|---|
| Gaji 10 pekerja terampil | 40 juta yen |
| Jaminan sosial pekerja dan sejenisnya · Beban perusahaan | 6,8 juta yen |
| Gaji Presiden Perusahaan dan Jaminan Sosial | 6,96 juta yen |
| Penyusutan Mesin dan Kendaraan | Sekitar 8.143.000 yen |
| Bahan bakar, perlengkapan habis pakai, perbaikan, operasional perusahaan, dan sebagainya | 21,7 juta yen |
| Total tahunan | Sekitar 83,603 juta yen |
Gaji saya dimulai dari 40 juta yen dan kini telah mencapai sekitar 83,6 juta yen. (Itu batas terendahnya, lho!)
Jika dihitung rata-rata bulanan, jumlahnya sekitar 6,97 juta yen.
Selain itu, di sini belum ada laba yang masuk.
Dalam perhitungan kali ini, saya akan menambahkan margin laba sebesar 10–20 persen.
Ini bukanlah persentase yang ditetapkan oleh peraturan pemerintah maupun rata-rata industri, melainkan persentase yang ingin dipertahankan oleh perusahaan.
Meskipun kata “laba” terdengar seolah-olah seluruhnya adalah uang yang dapat digunakan sesuka hati, namun setelah itu masih ada pajak perusahaan dan sebagainya.
Kali ini, perbandingannya dilakukan setelah dikurangi biaya-biaya termasuk bunga yang dibayarkan, namun sebelum dikurangi pajak perusahaan dan sebagainya.
| Laba yang diperoleh dari penjualan | Penjualan tahunan yang diperlukan | Rata-rata penjualan bulanan | Laba sebelum pajak tahunan |
|---|---|---|---|
| 10 persen | Sekitar 92,89 juta yen | Sekitar 7,74 juta yen | Sekitar 9,29 juta yen |
| 15 persen | Sekitar 98,36 juta yen | Sekitar 8,2 juta yen | Sekitar 14,75 juta yen |
| 20% | Sekitar 104,5 juta yen | Sekitar 8,71 juta yen | Sekitar 20,9 juta yen |
Di sini, muncul angka sekitar 100 juta yen.
Perhitungannya adalah: Penjualan yang Dibutuhkan = Biaya Tahunan ÷ (1 – Tingkat Keuntungan).
Jika keuntungannya 15%, berarti seluruh biaya operasional akan dibayar dari sisa 85% tersebut.
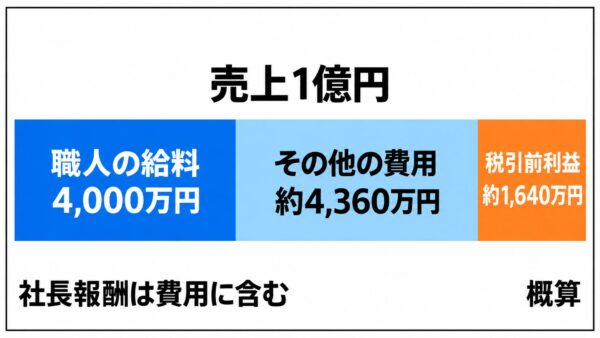
Lalu, bagaimana jika omzetnya tepat mencapai 100 juta yen?
| Penggunaan Pendapatan sebesar 100 juta yen | Jumlah |
|---|---|
| Gaji 10 pekerja terampil | 40 juta yen |
| Biaya lainnya | Sekitar 43,6 juta yen |
| Laba sebelum pajak | Sekitar 16,4 juta yen |
Sisa dana setelah dikurangi gaji para pengrajin adalah 60 juta yen.
Namun, 60 juta yen tersebut tidak semuanya merupakan keuntungan.
Berdasarkan perhitungan kali ini, sisa dana yang tersisa di perusahaan adalah sekitar 16,4 juta yen. Gaji presiden perusahaan sebesar 6 juta yen telah dimasukkan ke dalam biaya operasional.
Harap bedakan antara gaji yang diterima presiden perusahaan secara pribadi dengan laba perusahaan.
Sekitar 250.000 yen per hari untuk satu regu yang terdiri dari 5 orang. Itu bukanlah upah harian seorang pengrajin.
Kali ini, saya akan mencoba menghitungnya berdasarkan angka yang terlihat di lapangan.
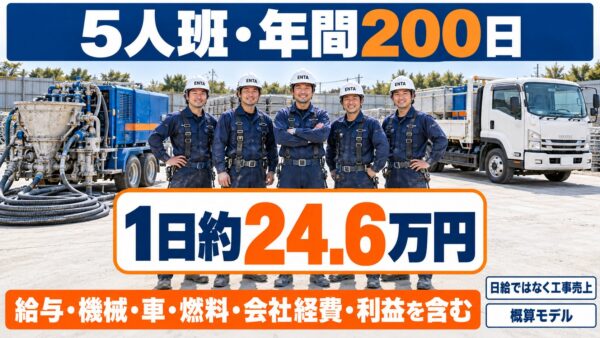
Bagi 10 pekerja terampil menjadi 2 kelompok, masing-masing terdiri dari 5 orang.
Misalkan setiap regu memiliki satu set mesin penyemprot, dan masing-masing bertanggung jawab atas setengah dari total penjualan tahunan.
Tabel di bawah ini menunjukkan hasil pembagian omzet tahunan sekitar 98,36 juta yen—yang diperlukan untuk mencapai laba 15 persen—dengan jumlah hari pengerjaan.
| 各班の年間施工日数 | 会社全体の1日平均売上 | 5人班の1日平均売上 | 職人1名分に割った売上 |
|---|---|---|---|
| 180日 | 約54.6万円 | 約27.3万円 | 約5万4,600円 |
| 200日 | 約49.2万円 | 約24.6万円 | 約4万9,200円 |
| 220日 | 約44.7万円 | 約22.4万円 | 約4万4,700円 |
年間200日なら、5人班で1日約24.6万円。ざっくり25万円です。
この中に、機械も車も軽油も事務所も、さっき並べた費用が入っています。
1人約4万9,200円だから、それが職人の日給になる、という話ではありません。応援の人工単価でもありません。
吹付班として受け取る工事代金を、人数で割った数字です。
それと、施工日数と出勤日数も違います。
機械を整備する日、資格の講習へ行く日、次の現場の準備をする日もありますよね。
その費用を含めて、年間でいくらの工事代金が必要かを考えています。
この表では日数の違いを見やすくするため、年間経費は同じ金額にしています。
実際は稼働日や移動距離が変われば燃料等も変わるので、各社の数字に置き換える部分です。
自分の年収に近いところで見てみる
その1では、自分の年収がどの辺りかを見ました。
今回の会社で平均年収を変えると、必要売上はこうなります。
| 職人10名の平均年収 | 利益15%に必要な年間売上 |
|---|---|
| 3,5 juta yen | 約9,147万円 |
| 4 juta yen | Sekitar 98,36 juta yen |
| 4,5 juta yen | 約1億524万円 |
| 5 juta yen | 約1億1,212万円 |
| 5,5 juta yen | 約1億1,900万円 |
給与と、その会社負担17%だけを変えた比較です。設備や他の経費は変えていません。
平均年収なので、若手が350万円、職長が550万円なら、その人だけの金額で全員を計算しないように。
社員全員の給与を足して考えます。
Ngomong-ngomong
利益無しの場合:ひと月あたり22日×21万×=4,620,000円です
この金額が利益なしの金額です。
請負金額を施工月数で割ってこの金額を下回るならほぼ利益なしBegitulah!
この金額を下回るなら仕事を請けては行けません!!
これを我々施工業者が守れば利益は確実に上がりますし、会社は少しずつ良くなります。
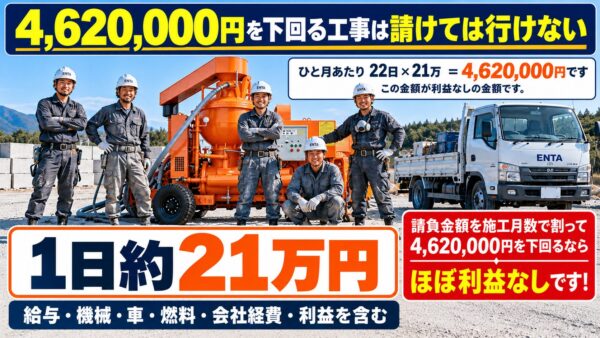
今回の計算では、職人10名、平均年収400万円、材料支給で機械持ち。
この条件で、利益10~20%を残すための売上が約9,290万~1億450万円でした。
ただ、出張が多ければ宿泊代が違うし、車の走行距離が増えれば燃料も変わる。
機械を借りる会社なら、機械費の入れ方も変わります。
なので「10人なら絶対1億円」と覚えるより、表の中身を自分の会社に当てはめてみてください。
あと、利益が出た金額と、銀行に残る金額も同じではありません。
今回、借入元本の返済は経費に重ねていません。細かい計算は割愛です。
実際のお金の予定では、返済や納税、それから工事代金が入るまでの立替分も見る必要があります。
目標値ですが、
総売上÷人数=1人当りの売上高、1200万~1800万↑↑あれば優秀です!(材料無し 手間、機械持ち)
私は、職人もこういう数字を知っておくべきだと思っています。
毎日乗っているハイエースも、使っている吹付機も、交換したホースも、工事代金の中から払っている。
自分の給料と会社の売上を比べるなら、その間に何があるのかまでしっかり知ってください。
ちなみに、利益10%を残すラインを「最低売上」とすると、職人1人当たり年間で以下の金額です。
| 職人の年収〈総支給〉 | 最低年間売上〈利益10%〉 | 年間売上〈利益15%〉 | 年間売上〈利益20%〉 |
|---|---|---|---|
| 4 juta yen | 約930万円 | 約980万円 | 約1,050万円 |
| 5 juta yen | 約1,060万円 | 約1,120万円 | 約1,190万円 |
| 6 juta yen | 約1,190万円 | 約1,260万円 | 約1,340万円 |
| 7 juta yen | 約1,320万円 | 約1,400万円 | 約1,480万円 |
この経費、利益は安めに見ています。
なので、実際は給料の2倍~3倍弱は必要です。
肌感的に2.5倍位で推移してると思います。
あくまでも目安ですが、それ程外しても居ません。
物価がドンドン上がっている今は、自社社員為にも断る仕事はしっかり断って行きましょう。
よい元請はその辺もしっかり分かってくれます。
しっかり交渉ですね。
ちなみに、この会社の場合のザックリ概算で会社に会計上残る金額です。
が、実際このお金は毎月の支払などで支払われているので、通帳に残る現金はわずかになります・・・(泣ける)
| 売上(税抜) | Tingkat laba | 税金(概算) | 税引き後金額 |
|---|---|---|---|
| Sekitar 92,89 juta yen | 10 persen | 約279万円 | 約650万円 |
| Sekitar 98,36 juta yen | 15 persen | 約443万円 | 約1,033万円 |
| Sekitar 104,5 juta yen | 20% | 約627万円 | 約1,463万円 |
Sampai jumpa lagi.